


Hausfinanzierung richtig planen - inklusive Experteninterview und praxisnaher Checkliste
Eine Hausfinanzierung ist eine der wichtigsten finanziellen Entscheidungen im Leben. Wer eine Immobilienfinanzierung oder die Finanzierung eines Hauskaufs plant, sollte nicht nur auf den Zinssatz achten, sondern das Gesamtpaket betrachten: Eigenkapital, Laufzeit, Zinsbindung, Förderprogramme und Absicherung. Viele Bauherren stellen sich Fragen wie: Wo kann ich bei meiner Baufinanzierung Kosten beeinflussen? Welche Stellschrauben habe ich bei der Finanzierung meines Hauskaufs?
Und worauf kommt es wirklich an – außer dem Zinssatz?
Genau hier setzen wir bei STREIF an. Auf dieser Seite finden Sie praxisnahe Tipps, wie Sie Ihre Immobilienfinanzierung strukturieren, typische Kostenfaktoren berücksichtigen und unterschiedliche Angebote vergleichen. Sie erfahren, welche Entscheidungen Ihre Restschuld beeinflussen können, worauf es beim Bauzinsen-Vergleich ankommt und welche Förderprogramme für Ihre Hausfinanzierung infrage kommen können.
So erhalten Sie eine klare Orientierung – bevor Sie sich langfristig binden.
Das wichtigste zur Hausfinanzierung auf einen Blick
Eine Hausfinanzierung ist eine Entscheidung für Jahrzehnte. Bauzinsen, Tilgung, Zinsbindung, Eigenkapital, mögliche Förderprogramme und die persönliche finanzielle Situation beeinflussen die Gesamtkosten und die spätere Restschuld.
- Bereits eine kleine Zinsdifferenz kann über eine lange Laufzeit einen erheblichen Unterschied bei den Gesamtkosten Ihrer Hausfinanzierung ausmachen.
- Eine höhere Anfangstilgung kann die Restschuld nach der ersten Zinsbindung reduzieren. Welche Tilgung sinnvoll und tragbar ist, hängt von Ihrer persönlichen finanziellen Situation ab.
- Erwerbs- und Baunebenkosten sollten zusätzlich zum eigentlichen Kauf- oder Baupreis berücksichtigt werden. Ihre Höhe hängt unter anderem vom Bundesland, dem Grundstück, einer möglichen Maklerbeteiligung und der Vertragsgestaltung ab.
- KfW-Programme oder regionale Förderangebote können bei Erfüllung der jeweiligen Voraussetzungen Bestandteil der Finanzierung sein. Verfügbarkeit und Bedingungen sollten für das konkrete Vorhaben geprüft werden.
- Wer mehrere Finanzierungsangebote vergleicht, kann Unterschiede bei effektivem Jahreszins, Zinsbindung, Tilgung und weiteren Konditionen besser erkennen.
- Angebote transparent vergleichen.
Unser Tipp: Ein Finanzierungsdienstleister kann Angebote verschiedener Finanzierungspartner gegenüberstellen. Prüfen Sie dabei neben dem Zinssatz auch Leistungsumfang, Vertragsbedingungen, mögliche Vergütungen und die für Ihre Situation relevanten Konditionen.
Ihr Eigenheim beginnt mit der richtigen Finanzierung
Eine Baufinanzierung für Ihr Fertighaus wirkt sich über viele Jahre auf Ihre monatlichen Ausgaben aus. Eine unpassende Finanzierungsstruktur kann zusätzliche Kosten verursachen. Wer Angebote vergleicht und seine Immobilienfinanzierung strukturiert plant, schafft eine bessere Grundlage für langfristige Entscheidungen.
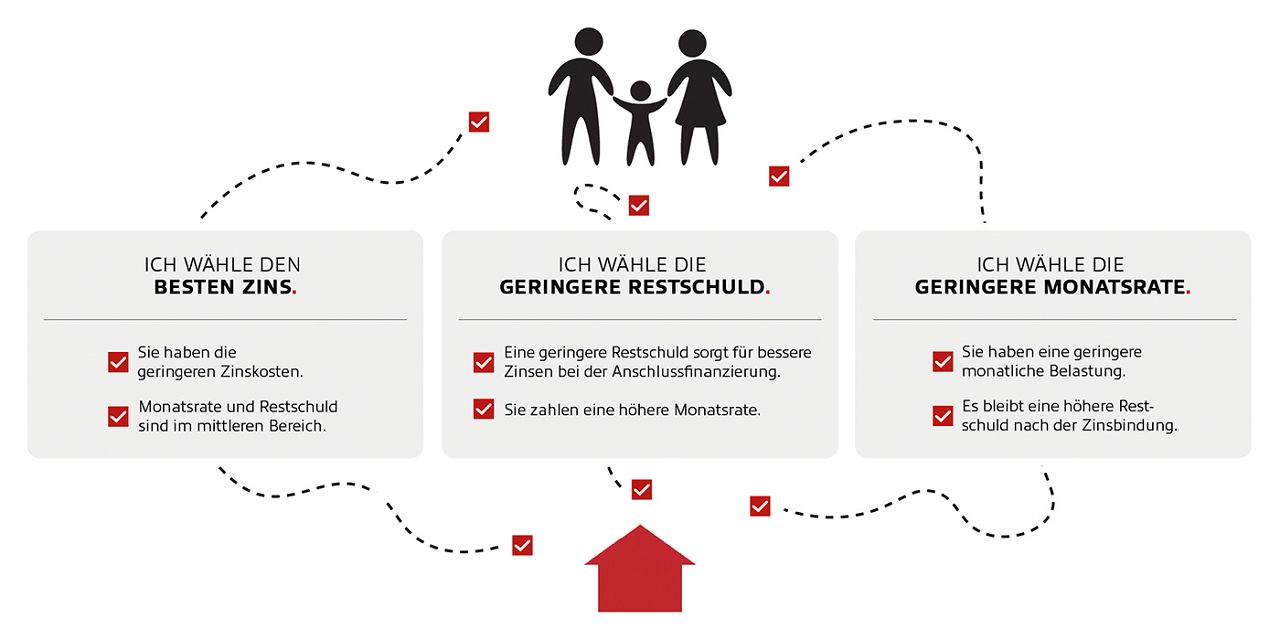
Wenn Sie unsicher sind, wie Sie Ihre Hausfinanzierung optimal strukturieren, lassen Sie Ihre Finanzierung frühzeitig prüfen. Eine unabhängige Analyse zeigt, welche Zinsbindung, Tilgungsstrategie und Fördermöglichkeiten zu Ihrer persönlichen Situation passen.
Jetzt unverbindlich beraten lassen
5 typische Fehler bei der Hausfinanzierung
Planungsfehler können die Gesamtkosten einer Hausfinanzierung beeinflussen. Wer mögliche Risiken frühzeitig berücksichtigt, kann unterschiedliche Finanzierungsangebote besser bewerten und die eigene monatliche Belastung realistischer einschätzen.
|
Typische Fehler
|
Mögliche Auswirkungen | Besser so vorgehen |
| Zu wenig Eigenkapital einplanen |
Je nach Finanzierung höhere Finanzierungskosten und größere Restschuld |
Eigenkapitalquote realistisch kalkulieren und Reserve einplanen |
| Nur ein Angebot einholen |
Unterschiede zwischen Konditionen bleiben unberücksichtigt |
Mehrere Angebote vergleichen und Bauzinsen prüfen |
| Zinsbindung nicht passend wählen |
Veränderungsrisiko bei Anschlussfinanzierung |
Zinsbindung passend zur Lebensplanung festlegen |
| Förderprogramme nicht prüfen |
Mögliche Förderangebote bleiben unberücksichtigt |
KfW- und regionale Förderungen frühzeitig prüfen |
| Keine Absicherung berücksichtigen |
Finanzielle Belastungen bei veränderten Lebensumständen |
Persönlichen Absicherungsbedarf individuell prüfen |
Experteninterview zur Hausfinanzierung mit Finanzierungsexperte Norbert Schmitt von der FIBA Immohyp
Eine Baufinanzierung ist komplex und langfristig. Wir haben mit Finanzierungsexperte Norbert Schmitt über die wichtigsten Fragen rund um Hausfinanzierung, Bauzinsen, Angebotsvergleich und Absicherung gesprochen.
„Schon 0,5 % Zinsunterschied entscheiden über mehrere zehntausend Euro Mehrkosten“, so der Experte.
Die wichtigsten Fragen im Interview
1
Was ist bei einer Baufinanzierung grundsätzlich zu beachten?
Eine Baufinanzierung ist eine langfristige Verpflichtung – häufig über mehrere Jahrzehnte. Bauherren sollten deshalb Eigenkapital, monatliche Belastung und finanzielle Reserven realistisch kalkulieren. Die Rate sollte auch bei veränderten Lebenshaltungskosten oder persönlichen Veränderungen tragbar bleiben.
Zusätzlich zum eigentlichen Kauf- oder Baupreis können unter anderem Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls Maklerkosten anfallen. Welche Kosten auf das Grundstück und gegebenenfalls auch auf Bauleistungen entfallen, hängt von der konkreten Vertragsgestaltung ab. Insbesondere bei rechtlich oder wirtschaftlich miteinander verbundenen Verträgen kann die grunderwerbsteuerliche Behandlung abweichen.
2
Welche Finanzierungsformen gibt es?
Eine verbreitete Form der Immobilienfinanzierung ist das Annuitätendarlehen mit einer während der vereinbarten Zinsbindung gleichbleibenden monatlichen Rate.
Weitere Finanzierungsformen können beispielsweise sein:
- Volltilgerdarlehen
- Variables Darlehen
- Bauspar-Kombinationen
- Förderdarlehen, z. B. über die KfW
KfW-Förderprogramme können bei Neubauvorhaben eine Rolle spielen. Welche Programme und Konditionen infrage kommen, hängt von den jeweils geltenden Förderbedingungen und den Voraussetzungen des konkreten Vorhabens ab.
3
Wie findet man die besten Finanzierungsangebote?
Wer Finanzierungsangebote vergleichen möchte, sollte nicht ausschließlich den Zinssatz betrachten. Angebote verschiedener Anbieter können sich beim effektiven Jahreszins, bei der Zinsbindung, der Tilgung, Sondertilgungsrechten und weiteren Vertragsbedingungen unterscheiden. Mehrere Angebote helfen dabei, diese Unterschiede nachvollziehbar gegenüberzustellen.
4
Welche Kennzahlen sind beim Vergleich entscheidend?
Entscheidend ist nicht nur der Zinssatz, sondern auch:
- Tilgungssatz
- Möglichkeiten zum Tilgungssatzwechsel
- Dauer der Zinsbindung
- voraussichtliche Restschuld
- Sondertilgungsrechte
- Bereitstellungszinsen
Eine längere Zinsbindung legt den vereinbarten Sollzins für einen längeren Zeitraum fest. Ob dies zur persönlichen Finanzierungsplanung passt, hängt unter anderem von Konditionen, Tilgung und gewünschter Planungssicherheit ab.
5
Welche Förderungen gibt es?
Neben klassischen Bankdarlehen können staatliche Förderprogramme für ein Neubauvorhaben infrage kommen. Die KfW bietet verschiedene Programme mit jeweils eigenen technischen, finanziellen und persönlichen Voraussetzungen an.
Zusätzlich können regionale Förderangebote bestehen. Förderprogramme sollten frühzeitig geprüft werden, da Voraussetzungen, Antragszeitpunkte und verfügbare Mittel je nach Programm unterschiedlich sind. Ein Anspruch auf eine Förderung besteht nicht automatisch.
6
Was sollten unverheiratete Paare beachten?
Bei unverheirateten Paaren sollten Eigentumsverhältnisse, Darlehensverpflichtungen und Regelungen für Trennung oder Todesfall frühzeitig geklärt werden. Sind beide Personen als Eigentümer im Grundbuch eingetragen, richten sich ihre Eigentumsanteile nach der jeweiligen Eintragung. Welche Verpflichtungen gegenüber der Bank bestehen, ergibt sich aus dem Darlehensvertrag.
Für Regelungen zu Eigentum, Erbschaft und gegenseitiger Absicherung kann eine notarielle oder rechtliche Beratung sinnvoll sein. Zusätzlich lässt sich prüfen, welche Versicherungs- oder Vorsorgelösungen zur persönlichen Situation passen.
7
Woran erkennt man ein gutes Finanzierungsangebot?
Bei der Bewertung eines Angebots spielen nicht nur die Zinsen eine Rolle. Wichtig sind transparente Vertragsbedingungen, monatliche Rate, Zinsbindung, Tilgung, Sondertilgungsmöglichkeiten und die verbleibende Restschuld. Vor Vertragsabschluss kann es sinnvoll sein, mehrere Angebote gegenüberzustellen oder eine zusätzliche fachliche Einschätzung einzuholen.
Beispiel: Welche Zinsbindung passt zu Ihrer Hausfinanzierung?
Die Entscheidung zwischen beispielsweise 5, 10 oder 15 Jahren Zinsbindung beeinflusst, wie lange der vereinbarte Sollzins festgeschrieben ist und wann eine Anschlussfinanzierung erforderlich wird.
Eine längere Zinsbindung sorgt für eine längere Festschreibung des Zinssatzes, kann jedoch mit anderen Anfangskonditionen verbunden sein. Entscheidend ist daher nicht nur der aktuelle Zinssatz, sondern das Zusammenspiel aus Zinsbindung, Tilgung, Restschuld und persönlicher Finanzplanung.
Wichtiger Hinweis bei langer Zinsbindung:
Bei einem Darlehensvertrag mit gebundenem Sollzinssatz besteht nach § 489 BGB grundsätzlich ein gesetzliches Kündigungsrecht nach Ablauf von zehn Jahren nach dem vollständigen Empfang des Darlehens. Dabei ist eine Kündigungsfrist von sechs Monaten einzuhalten. Bei späteren neuen Vereinbarungen über Rückzahlungszeit oder Sollzinssatz kann für die Fristberechnung ein anderer Zeitpunkt maßgeblich sein.
| Zinsbindung | Was bedeutet das für Sie? | Typische Überlegung |
| 5 Jahre | Kürzere Zinssicherheit, frühere Abschlussfinanzierung |
Größere Bedeutung der Zinsentwicklung bei der Anschlussfinanzierung |
| 10 Jahre | Mittlere Dauer der Zinsfestschreibung |
Konditionen und voraussichtliche Restschuld vergleichen |
| 15 Jahre oder länger | Längere Zinssicherheit | Längere Festschreibung gegen jeweilige Anfangskonditionen abwägen |
Beispiel bei verschiedenen Zinssätzen:
| Zinssatz 3,5 % | Zinssatz 3,8 % | |
| Darlehenssumme | 380.000 € | 380.000 € |
| Monatliche Rate | 1.425 € | 1.500 € |
| Zinsbindung | 10 Jahre | 10 Jahre |
| Restschuld nach 10 Jahren | 334.579,64 € | ca. 336.773,46 € |
| Zinskosten | 125.579,64 € | ca. 136.773,46 € |
Hinweis:
Das Rechenbeispiel dient ausschließlich der Veranschaulichung und berücksichtigt keine weiteren Kosten oder individuellen Vertragsbestandteile. Da sich auch die monatlichen Raten unterscheiden, ist es kein unmittelbarer Konditionenvergleich. Bei gleicher Monatsrate wirkt sich ein niedrigerer Zinssatz grundsätzlich auf den Tilgungsanteil und damit auf die Restschuld aus.
So kann eine Finanzierungsanalyse unterstützen
Eine strukturierte Analyse der Hausfinanzierung kann dabei helfen, unterschiedliche Angebote, Zinsbindungen und Tilgungsvarianten miteinander zu vergleichen. Gerade bei langfristigen Finanzierungen sollte nicht nur ein einzelner Zinssatz, sondern die gesamte Finanzierungsstruktur betrachtet werden.
Eine Finanzierungsanalyse kann unter anderem folgende Punkte umfassen:
- Vergleich von Angeboten aus einem Netzwerk verschiedener Finanzierungspartner; FIBA ImmoHyp gibt hierfür mehr als 800 Bank-, Sparkassen- und Versicherungspartner an
- Prüfung staatlicher Förderprogramme, zum Beispiel KfW-Programme oder regionale Angebote
- Abstimmung der Tilgung auf Einkommen, Eigenkapital und persönliche Finanzplanung
- Vergleich unterschiedlicher Zinsbindungen und der jeweiligen Restschuld
- Betrachtung der Eigentums- und Kreditverhältnisse bei unverheirateten Paaren; rechtliche Fragen sollten gegebenenfalls zusätzlich notariell oder anwaltlich geklärt werden
Statt nur ein einzelnes Angebot zu betrachten, erhalten Sie so eine breitere Entscheidungsgrundlage für Ihre Baufinanzierung – strukturiert und auf Ihre persönliche Situation bezogen.
Jetzt Baufinanzierung strukturiert aufstellen
Eine Hausfinanzierung ist eine Entscheidung für viele Jahre. Wer Bauzinsen, Tilgung, Zinsbindung, Fördermöglichkeiten und persönliche Risiken gemeinsam betrachtet, kann unterschiedliche Finanzierungsvarianten fundierter beurteilen.
- Erstberatung anfragen
- Individuelle Finanzierungsanalyse erhalten
- Fördermöglichkeiten prüfen lassen
- Angebote transparent vergleichen
Lassen Sie Ihre Baufinanzierung prüfen und informieren Sie sich über die für Ihre Situation verfügbaren Möglichkeiten.
Die große Baufinanzierungs-Checkliste 2026
1
Finanzielle Vorbereitung
- Eigenkapitalquote individuell und realistisch berechnen
- Erwerbs- und Baunebenkosten vollständig einplanen
- Monatlich tragbare Rate festlegen
- Haushaltsrechnung erstellen
- Finanzielle Reserve berücksichtigen
Höhe und Verfügbarkeit des Eigenkapitals können sich auf Finanzierungskonditionen und Darlehenshöhe auswirken. Die konkrete Bewertung hängt vom Finanzierungspartner und der persönlichen Situation ab.
2
Unterlagen für die Finanzierung Hauskauf
Für die Prüfung einer Baufinanzierung können unter anderem folgende Unterlagen erforderlich sein:
- Einkommensnachweise
- Übersicht über Eigenkapital
- Bestehende Kredite und Verpflichtungen
- Kauf- oder Baukostenaufstellung
- Gegebenenfalls aktuelle SCHUFA-Unterlagen
- Hausentwurf mit Flächenangaben
Welche Dokumente tatsächlich benötigt werden, legt der jeweilige Finanzierungspartner fest. Vollständige Angaben erleichtern eine belastbare Kalkulation.
3
Angebote vergleichen & Bauzinsen prüfen
- Mehrere Angebote einholen
- Effektiven Jahreszins vergleichen
- Zinsbindung analysieren
- Sondertilgungsrechte prüfen
- Restschuld am Ende der Zinsbindung berechnen
Ein strukturierter Bauzinsen-Vergleich hilft dabei, Konditionen und Vertragsbestandteile verschiedener Angebote besser einzuordnen.
4
Förderprogramme berücksichtigen
- Aktuelle KfW-Programme prüfen
- Regionale Förderangebote recherchieren
- Technische und programmspezifische Voraussetzungen berücksichtigen
- Gegebenenfalls weitere Fördermodelle prüfen
Staatliche Programme können bei Erfüllung der jeweiligen Voraussetzungen Auswirkungen auf die Finanzierung haben. Bedingungen, Verfügbarkeit und Antragszeitpunkt sind für das konkrete Vorhaben zu prüfen.
5
Risiken absichern
- Persönlichen Absicherungsbedarf prüfen
- Absicherung bei Berufsunfähigkeit berücksichtigen
- Regelungen bei Trennung oder Todesfall klären
- Eigentumsverhältnisse eindeutig festlegen
Insbesondere bei einer Baufinanzierung für unverheiratete Paare sollten rechtliche und finanzielle Rahmenbedingungen frühzeitig geklärt werden.
Fazit - So bleibt die Hausfinanzierung langfristig tragfähig
Eine durchdachte Hausfinanzierung basiert auf einer klaren Struktur und einer realistischen Einschätzung der eigenen finanziellen Möglichkeiten. Wer frühzeitig plant, Angebote sorgfältig vergleicht und mögliche Risiken berücksichtigt, schafft eine belastbare Grundlage für langfristige finanzielle Verpflichtungen.
Eine realistische Planung, passende Vertragsbedingungen und eine auf die persönliche Situation abgestimmte Absicherung können dazu beitragen, dass die Immobilienfinanzierung auch bei veränderten Lebensumständen tragfähig bleibt.
Geprüft, zertifiziert und ausgezeichnet
STREIF informiert über Qualitäts- und Gütenachweise sowie Auszeichnungen und deren jeweiligen Prüfgegenstand. So können Sie nachvollziehen, worauf sich die einzelnen Nachweise konkret beziehen.


Sie fragen
1. Wie viele Angebote sollte ich für eine Hausfinanzierung vergleichen?
2. Wie funktioniert eine Baufinanzierung?
3. Welche Bank ist für meine Baufinanzierung die richtige?
4. Wie lange dauert eine Hausfinanzierung?
5. Was ist wichtiger: Sollzins oder effektiver Jahreszins?
6. Welche Zinsbindung ist sinnvoll?
7. Wann beginnt die Finanzierung beim Hausbau?
Vor verbindlichen Verträgen für Grundstück oder Hausbau sollte die Finanzierung grundsätzlich geklärt sein. Förderprogramme können zusätzlich eigene Vorgaben dazu enthalten, wann ein Antrag gestellt und welche Verpflichtungen zuvor eingegangen werden dürfen. Diese Voraussetzungen sollten frühzeitig geprüft werden.

Eine gute Entscheidung beginnt mit einer ausführlichen Beratung
Unsere regionalen STREIF-Bauberatungen informieren Sie gerne in einer ausführlichen, kostenfreien Bedarfsanalyse. Hier werden Ihre Wünsche und Anforderungen exakt ermittelt, damit alle für Sie wichtigen Parameter und Fakten feststehen. Sie erhalten daraufhin ein ausführliches Angebot, Grundrissentwürfe sowie eine Bau- und Leistungsbeschreibung. Das bietet Ihnen eine solide Basis für eine gute Entscheidung.

